西方石油股票分析: 二疊紀盆地、油價、債務、伯克希爾與碳捕集
摘要
對 西方石油(NYSE: OXY) 的 2026 年分析應聚焦於六大主要變數:
- 油價
- 產量
- 自由現金流
- 債務削減
- 波克夏·海瑟威
- 低碳創投
最新的 2026 年第二季(Q2)業績強化了故事的多個面向。
西方石油報告約為:
- 1.43 百萬 BOE/天 全球產量;
- $96.78/桶 平均實現油價;
- $2.40 調整後 EPS。
管理層也將其 2026 年資本支出預期下調至約 $5.5–$5.9 十億,並維持年度產量展望約為 1.42–1.45 百萬 BOE/天。
投資問題日益變成:
西方石油能否利用強勁的營運與更低的資本需求,將大宗商品現金流轉化為更強勁的每股資產負債表?
指標 1:油價
OXY 仍對油價高度敏感。
Q1 已實現原油:
$69.91/桶.
Q2 已實現原油:
$96.78/桶.
這一劇烈變化有助於解釋為何 Q2 獲利能力大幅改善。
指標 2:產量
當產量穩定或成長時,較高的價格影響更大。
Q2 產量平均約為:
1.43 百萬 BOE/天.
西方石油目前對 2026 全年的最新展望約為:
1.42–1.45 百萬 BOE/天.
這表明管理層更重視有紀律的產出,而非不惜一切代價最大化成長。
指標 3:二疊紀產量
二疊紀盆地是 MEXC 最重要的 MEXC 資產之一。
對於 2026 年第三季,Occidental 指引 Permian 產量至:
795,000–815,000 BOE/天.
投資者應監控:
- 井的生產力;
- 衰減率;
- 鑽井庫存;
- 資本效率;
- 營運成本。
指標 4:資本支出
西方石油將其 2026 年資本支出指引下調至約:(::::::::::::::::::::)
$5.5–$5.9 十億
較此前更高的區間下調。
若產量仍具韌性,較低的資本支出可改善自由現金流。
這是當前投資論點的關鍵部分。
指標 5:維持資本
管理層表示,預計約 $5.9 十億 將作為 2027 年資本支出的起點,同時將產量大致維持在 2026 年水準附近。
其亦目標將維持性資本降至約 到 2030 年為 $4.5 十億。
若成功,這可在不需要更高大宗商品價格的情況下,大幅提升現金創造能力。
指標 6:自由現金流
執行長 Richard Jackson 表示,Occidental 有望在 2026 年將年度自由現金流增加超過 $1.2 十億,並在不假設油價上漲的情況下,於 2030 年前實現額外年度現金流超過 $4 十億 的路徑。
這是管理層目標,而非保證結果。
投資者應每季監測實際進展。
指標 7: 本金債務
降債仍是核心。
西方石油報告稱,截至 2026 年 5 月 5 日,其本金債務約為 $13.3 十億,此前在本年內已償還 $7.1 十億。
下一個主要目標是:
$10 十億 本金債務。
為何 $10 十億 目標很重要
達到 $10 十億可能會改變資本配置的討論。
一旦槓桿降低,最終可能會有更多自由現金流可用於:
- 伯克希爾優先股贖回;
- 股息;
- 回購;
- 成長投資。
指標 8:伯克希爾優先股權益
伯克希爾剩餘的優先股持倉約為:
$8.5 十億強平價值
截至 3 月 31 日,並帶有 8% 股息。
這筆優先融資成本很高。
西方石油公司可於 2029 年依其條款開始贖回。
在一般債務削減之後,這可能會成為下一個主要的資產負債表專案。
指標 9:伯克希爾共同持有權
伯克希爾持有約 待還本金 OXY 普通股的 26.9%,不包括潛在的認股權證行權。
此持倉的規模使伯克希爾在策略上具有重要性——但並不保證會被收購。
指標 10:認股權證
伯克希爾也持有可認購最多:
83.9 百萬股
於:
$59.59
每股。
這很重要,因為認股權證行權可能會改變 OXY 的股份數量以及 Berkshire 的持股結構。
指標 11:股息
OXY 目前支付:
$0.26 每季。
股息已逐步增加,但管理層目前似乎將去槓桿置於激進的普通股回購之上。
指標 12:OxyChem 銷售
以 $9.7 十億美元出售 OxyChem 具有變革性。
它:
- 降低債務;
- 簡化公司;
- 提高上游業務集中度。
如需詳細分析,請參閱 什麼是西方石油股票?。
指標 13:碳捕集
STRATOS 和 1PointFive 創造長期選擇權。
STRATOS 的設計是在全面投入運營後,可實現最高達 每年 500,000 公噸 CO₂ 去除能力。
但投資者不應將早期 DAC 收入估值為彷彿已可與成熟的上游業務相媲美。
看多情境
最強的 OXY 看漲論點結合:
- 油價長期維持健康水準;
- 產量穩定;
- 資本支出更低;
- 債務下降;
- 優先股贖回;
- 普通股股東回報更高;
- 商業化碳業務成功。
看空情境
熊市情境包括:
- 原油價格大幅下跌;
- 產量疲弱;
- 成本更高;
- 中東地區中斷;
- 債務削減速度較慢;
- 優先融資的待還本金維持更久;
- 碳專案產生的回報不足。
當前估值背景
OXY 於 2026 年 8 月 13 日收於 $57.70,較其 52 週高點 $67.45 低約 14.5%。
僅看價格無法判斷一檔股票是便宜還是昂貴。
重要的問題是,在商品價格正常化的情況下,西方石油能產生多少可持續的自由現金流。
OXYON 如何契合
OXYON 承擔上述所有底層業務風險。
然後補充:
- Ondo 結構;
- 追蹤;
- 區塊鏈;
- 代幣流動性;
- USDT;
- MEXC 託管。
符合條件的用戶可在 MEXC 交易 OXYON/USDT。
常見問題
最重要的 OXY 指標是什麼?
油價、產量、自由現金流、資本支出和債務。
西方石油的產量是多少?
2026 年第二季度約 143 萬 BOE/日。
債務目標是什麼?
100 億美元本金債務。
伯克希爾持有多少 OXY?
截至 3 月 31 日,持有 26.9% 的流通普通股(不含認股權證)。
碳捕集是否已是主要的盈利貢獻來源?
它仍是一項發展中的業務,而非核心盈利引擎。
風險免責聲明
本分析僅供教育用途,不構成投資建議。大宗商品價格可能快速變動,公司目標也可能無法達成。

熱門文章
查看更多
Anthropic 有獲利嗎?營收、ARR 與現金消耗全解析
同一個月出現了兩則關於 Anthropic 的報導標題:一則說這家公司首度轉虧為盈,另一則說它正在燒掉數十億美元現金。 兩則都沒有錯。 問 Anthropic 是否獲利,誠實的答案得先反問一句,因為它的營收有三種不同的報導方式。 Key Takeaways Anthropic 從未實現全年獲利,但目前已有連續兩季調整後營業利益轉正的報導。 各家引用的營收數字都是年化營收(run-rate),做法是
奧克洛股票分析: 營收、現金、極光、元宇宙、授權、燃料與稀釋風險
摘要 分析 奧克洛(NYSE: OKLO) 需要一個不同於分析成熟公用事業公司的框架。 目前的營收與盈利尚未能代表投資論點的規模。 相反地,投資者應評估: 流動性 現金消耗 權益稀釋 Aurora-INL 執行 監管進展 Meta 的 1.2 GW 專案 核燃料 同位素 製造 未來營運產能 奧克洛報告稱,2026 年 Q2 營收約為 $1.2 百萬,調整後虧損約為 $0.28 每股。對於一家資本密
西方石油公司在 OxyChem 出售後:2026 年 OXY 股票有哪些變化?
摘要 在 2026 年 1 月 2 日,西方石油完成了其近年歷史上最具影響力的交易之一:以 97 億美元現金將 西方化學出售給波克夏·海瑟威,並受慣例調整約束。 這筆交易在三個重要方面改變了西方石油公司: 西方石油在石油與天然氣業務上的集中度更高。 公司使用所得款項加速減債。 波克夏·海瑟威與西方石油的關係變得更加緊密。 交易完成後,Occidental 報告兩個持續經營的業務分部: 石油與天然氣
熱門新聞
查看更多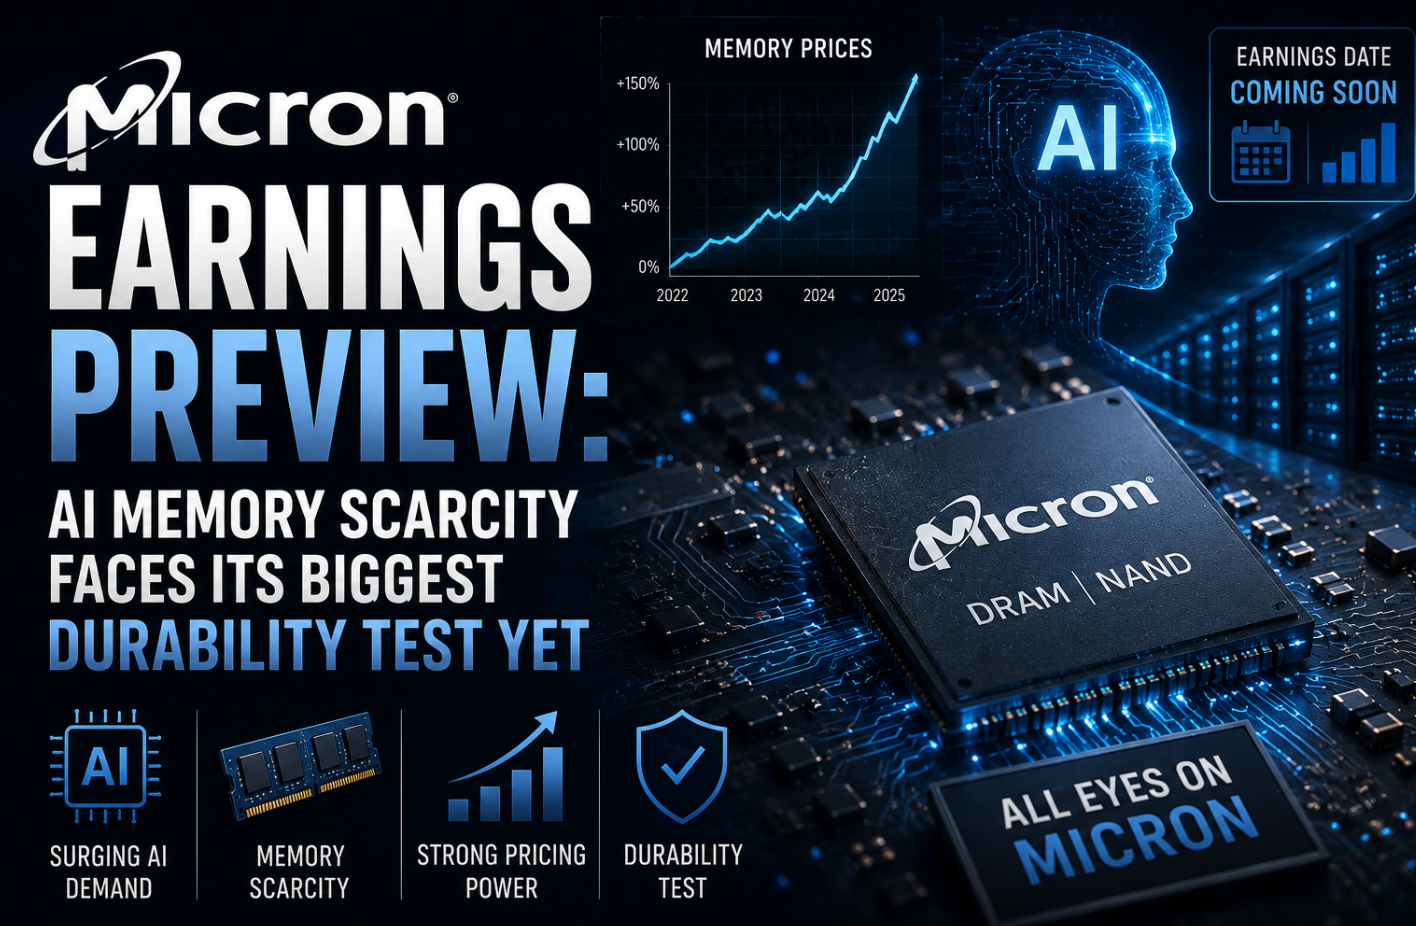
美光財報預覽:AI記憶體稀缺性面臨迄今最大的持續性考驗
Micron 將於 6 月 24 日收盤後公佈 2026 財年第三季業績,市場預期已設定在創紀錄水準。該公司自身的業績指引顯示營收將達 335 億美元,Non-GAAP 毛利率約為 81%,Non-GAAP 每股盈餘為 19.15 美元,而上一財季已交出營收、利潤率、每股盈餘及自由現金流均創歷史新高的成績單。這使得本次財報的焦點,不再是 AI 需求是否強勁,而是 AI 驅動的記憶體供應短缺能否持續

Bitget 將退出日本:日本居民服務將於 2026 年 12 月 31 日終止
Bitget 將於 2026 年 12 月 31 日終止對日本用戶的服務。受影響的用戶必須在截止日期前平倉並提取資產。


相關文章
查看更多
為什麼Oura延後IPO?OURA那斯達克上市發生了什麼事
Oura 於2026年9月29日推遲了其在納斯達克的首次公開募股(IPO),理由是IPO市場存在不確定性,儘管根據其自身的說法,市場對該交易的需求強勁。此次IPO並未取消,尚未設定新的日期,且美國證券交易委員會(SEC)尚未宣布Oura的註冊聲明生效,因此OURA股票尚未開始交易。以下數據和狀態截至2026年9月30日。重點摘要事件經過: Oura於2026年9月29日推遲了其IPO,此前八天,該
Oura 競爭對手:三星、蘋果與智慧戒指市場
根據其IPO招股說明書,Oura的競爭對手分為三類:智慧手錶製造商,如Apple、Google和Samsung;健身穿戴裝置,如Garmin、Coros和Whoop;以及純軟體健康應用程式。在智慧戒指領域,Oura遙遙領先,2025年上半年約占全球出貨量的74%,研究公司Omdia估計。重點摘要小池塘裡的大魚:Oura 主導智慧戒指市場,但截至 2026 年 6 月 30 日的 12 個月內,其售
Oura是否盈利?營收、商業模式與估值
是的,Oura在淨利潤基礎上是盈利的。其IPO招股說明書顯示,截至2026年6月30日的九個月內,淨利潤為6080萬美元,營收為12.1億美元。部分標題中提到的9.243億美元虧損是另一行數字:這是普通股股東在扣除與回購早期投資者優先股相關的9.85億美元會計費用後的結果。重點摘要有獲利,但只是近期才開始:截至2026年6月30日的九個月內,淨收入為6,080萬美元,而2024財年為360萬美元,