

Warren Buffett's Silver Trade: Analisis Mendalam Strategi Logam Mulianya

Pergerakan Warren Buffett ke silver melalui Berkshire Hathaway pada tahun 1997 merupakan salah satu investasi paling tidak konvensionalnya, mengakumulasi 129,7 juta ons di tengah ketidakseimbangan pasokan-permintaan yang dipersepsikan. Artikel ini membedah timeline, rasional, hasil, dan pelajaran yang bertahan dari perdagangan tersebut, menarik paralel dengan value investing modern pada aset seperti cryptocurrency yang tersedia di MEXC.
Akuisisi Silver Bersejarah (1997–2006)
Pada tahun 1997, Warren Buffett, melalui Berkshire Hathaway, mengeksekusi pivot berani ke komoditas dengan membeli sekitar 129,7 juta ons silver, setara dengan sekitar 3.500 ton atau sekitar 25% dari produksi global tahunan pada saat itu. Akumulasi masif ini, yang dirinci dalam rilis pemegang saham Berkshire 1998, menandai penyimpangan tajam dari preferensi lama Buffett terhadap bisnis yang menghasilkan arus kas seperti perusahaan barang konsumen atau perusahaan asuransi. Biasanya skeptis terhadap komoditas—"mereka tidak menghasilkan apa-apa," dia pernah berkomentar—Buffett melihat silver sebagai pengecualian karena utilitas industrialnya dan dinamika pasar. Akuisisi berlangsung selama 1997-1998, dengan pengiriman fisik dialihkan melalui Phibro untuk mengamankan penyimpanan di brankas London, prestasi logistik yang menggarisbawahi skala tersebut. Langkah ini tidak hanya meningkatkan profil Berkshire di logam mulia tetapi juga mempengaruhi tingkat inventaris COMEX, memicu pengawasan regulasi dari badan yang memantau transaksi skala besar. Dengan memposisikan dirinya sebagai pembeli dominan selama periode harga tertekan sekitar $5 per ons, Buffett mencontohkan kehebatan value investing-nya, bertaruh pada fundamental daripada spekulasi. Periode ini dari 1997 hingga 2006 merangkum baik penumpukan maupun pelonggaran bertahap dari posisi tersebut, menyoroti pendekatan disiplin Buffett bahkan di wilayah yang tidak familiar.
Kepemilikan Saat Ini: Apakah Buffett Mempertahankan Posisi Silver-nya?
Berkshire Hathaway telah sepenuhnya keluar dari kepemilikan silver-nya pada tahun 2006, tanpa bukti masuk kembali di tahun-tahun berikutnya, mengkonfirmasi divestasi lengkap Buffett dari physical silver. Penjualan terjadi secara bertahap saat harga naik dari $5 per ons di akhir 1990-an menjadi belasan rendah pada pertengahan 2000-an, memungkinkan Buffett mengunci keuntungan sebelum lonjakan 2011 menjadi hampir $50 per ons. Pada pertemuan tahunan Berkshire 2006, Buffett dengan jujur mengakui, "Saya menjual terlalu cepat," kritik diri yang langka yang memanusiakan track record-nya yang sebaliknya sempurna. Pengakuan ini muncul di tengah pertanyaan pemegang saham tentang timing perdagangan, namun dia tidak menyesal atas keputusan inti, memandangnya sebagai value play yang sukses. Pasca-2006, Buffett telah mengulangi keengganannya terhadap aset non-produktif seperti bullion, fokus pada ekuitas dan bisnis. Hari ini, portofolio Berkshire, sebagaimana tercermin dalam pengajuan publik, menunjukkan nol alokasi ke physical silver, memperkuat evolusi Buffett kembali ke filosofi intinya. Strategi keluar ini menawarkan pelajaran abadi bagi investor yang menavigasi pasar volatil, termasuk cryptocurrency di platform seperti MEXC, di mana timing penjualan di tengah bull run menuntut disiplin serupa.
Timeline Akuisisi dan Konteks Pasar (1997–1998)
Pembelian silver Buffett dimulai pada pertengahan 1997 di tengah valuasi tertekan, dengan harga spot bertahan di bawah $5 per ons karena pasokan di atas tanah yang melimpah dan permintaan industri yang lemah pada saat itu. Berkshire mengakumulasi 129,7 juta ons terutama pada 1997-1998, mengoordinasikan transfer fisik melalui Phibro—lengan perdagangan komoditas—ke fasilitas penyimpanan London untuk keamanan dan likuiditas. Masuknya ini secara signifikan menghabiskan stok yang disetujui COMEX, mendorong volume perdagangan yang meningkat dan menarik pengawasan dari Commodity Futures Trading Commission (CFTC) karena skala besar, yang menyaingi cadangan sovereign. Konteks pasar sangat penting: konsumsi silver tahunan melebihi produksi tambang lebih dari 100 juta ons, didorong oleh sektor elektronik dan fotografi, sementara permintaan investasi tetap tertidur. Surat pemegang saham Buffett 1997 membingkai ini sebagai "kembali ke masa lalu," menggaungkan pembelian silver sebelumnya dalam antisipasi demonetisasi AS beberapa dekade sebelumnya. Strategi ini memanfaatkan undervaluation, memposisikan Berkshire sebagai stabilisator harga daripada spekulan. Timeline ini mengilustrasikan bagaimana modal yang sabar dapat mengeksploitasi dislokasi, prinsip yang dapat diterapkan untuk menemukan cryptocurrency undervalued melalui alat analitik MEXC.
Kerangka Strategis: Mengapa Buffett Memilih Silver
Tesis silver Buffett bertumpu pada tiga pilar: ketidakseimbangan pasokan-permintaan yang mencolok, keserbagunaan industri silver yang superior atas gold, dan berkurangnya stockpile di atas tanah. Pertama, konsumsi global melampaui produksi sekitar 100 juta ons per tahun, didorong oleh penggunaan non-perhiasan, menciptakan defisit struktural yang dapat dikuantifikasi melalui laporan industri. Kedua, tidak seperti gold—terutama penyimpan moneter—aplikasi silver di elektronik (konduktor), fotografi (halida), dan medis (antibakteri) menyediakan jangkar permintaan yang nyata, menjadikannya "aset yang bekerja" dalam pandangan Buffett. Ketiga, inventaris yang dapat diakses terkikis, dengan banyak silver terkunci dalam bentuk yang tidak dapat diambil seperti tempat pembuangan atau produk, memperkuat kelangkaan. Dalam suratnya tahun 1997, Buffett mengkuantifikasi peluang ini, membeli dengan total biaya $650 juta untuk di bawah 2% dari portofolio Berkshire. Kerangka ini menyimpang dari normanya namun selaras dengan prinsip nilai: beli aset undervalued dengan katalis. Menggaungkan The Essays of Warren Buffett, itu menekankan metrik yang dapat dianalisis daripada hype. Investor crypto kontemporer di MEXC dapat menerapkan ini pada cap pasokan tetap 21 juta Bitcoin versus adopsi yang tumbuh, mencerminkan dinamika silver.
Pengembalian Finansial dan Kinerja Investasi
Perdagangan silver Berkshire menghasilkan keuntungan substansial, dengan Buffett melaporkan keuntungan sebelum pajak sebesar $97,4 juta pada tahun 1999, meskipun penjualan penuh dari 2001-2006 kemungkinan mendorong total di atas $500 juta berdasarkan apresiasi harga. Diperoleh mendekati $5 per ons, penjualan di kisaran $10-14 pada 129,7 juta ons menghasilkan pengembalian yang kuat, mewakili multibagger pada pengeluaran awal meskipun melewatkan puncak 2011. Analisis biaya peluang mengungkapkan trade-off: modal yang terikat selama hampir satu dekade bisa mendanai ekuitas dengan pengembalian tinggi seperti saham Apple awal, namun kinerja yang disesuaikan risiko memvalidasi taruhan tersebut. Jika kepemilikan bertahan, nilai teoretis hari ini—di tengah kenaikan silver menuju $30+—mungkin melebihi $4 miliar, menggarisbawahi keluhan "dijual terlalu cepat" Buffett. Meskipun demikian, bobot portofolio posisi yang sederhana meminimalkan hambatan, selaras dengan prinsip diversifikasi. Kinerja ini menggarisbawahi eksekusi disiplin dalam komoditas, menginformasikan strategi crypto di mana pengguna MEXC melacak metrik serupa untuk aset seperti Bitcoin, menyeimbangkan keuntungan terhadap biaya kepemilikan dalam siklus volatil.
Implikasi Pasar Modern dan Dampak Berkelanjutan Buffett
Playbook silver Buffett bertahan, menawarkan investor crypto lensa untuk narasi 'digital gold' seperti Bitcoin, di mana pasokan tetap memenuhi permintaan yang meningkat dari institusi dan teknologi. Paralel berlimpah: defisit industri silver mencerminkan kelangkaan yang diinduksi halving Bitcoin, keduanya menentang kritik aset non-produktif melalui utilitas (misalnya, peran store-of-value Bitcoin). Kerangka nilai—audit pasokan, prakiraan permintaan—berlaku langsung, mendesak trader MEXC untuk membedah data on-chain dan kurva adopsi seperti analisis COMEX Buffett. Perdagangannya membuktikan bahkan skeptis dapat berputar pada bukti, menginspirasi evaluasi ketat atas FOMO. Alat pasar MEXC memungkinkan charting pasokan-permintaan real-time untuk crypto, menggaungkan keunggulan kuantitatif Buffett. Warisan ini menjembatani aset tradisional dan digital, memvalidasi tesis tangible-scarcity di pasar yang matang 2026.
Portofolio Investasi Komoditas Buffett yang Lebih Luas
Selain silver, eksposur komoditas Buffett mencakup saham Barrick Gold yang singkat pada 2020—$562 juta, atau <0,3% dari portofolio—yang dikaitkan dengan deputi Todd Combs dan Ted Weschler, dijual sepenuhnya pada akhir tahun per pengajuan SEC. Ini menargetkan arus kas penambang, bukan bullion, selaras dengan taruhan seperti bisnis. Permainan energi yang sedang berlangsung mendominasi: saham besar di Occidental Petroleum dan Chevron mencerminkan taruhan pada minyak sebagai sumber daya esensial, dengan Berkshire sebagai pemegang saham Occidental teratas pasca kesepakatan Anadarko 2019. Kepemilikan ini, menghasilkan dividen dan cadangan, kontras dengan sterilitas silver, mengungkapkan pola alokasi aset tangible selektif selama ketidakpastian. Langkah-langkah tersebut menunjukkan kemampuan beradaptasi Buffett, lebih memilih proxy produktif daripada komoditas murni—nuansa bagi investor MEXC yang memantau crypto terkait energi atau token sumber daya.
Sumber Terkait
Hunt Brothers' 1980 silver squeeze: Pelajaran dalam risiko manipulasi dari upaya corner COMEX bersejarah.
Value investing dalam komoditas: Metodologi inti dari surat-surat Buffett, sebagaimana dikompilasi dalam The Essays of Warren Buffett.
Alat MEXC: Lacak silver futures, dinamika Bitcoin, dan analitik pasokan melalui dashboard platform untuk perdagangan yang terinformasi.
Artikel-artikel yang dibagikan di halaman ini bersumber dari platform publik dan disediakan hanya sebagai referensi. Artikel tersebut tidak mewakili posisi atau pandangan MEXC. Seluruh hak merupakan milik MEXC. Jika Anda meyakini ada konten yang melanggar hak pihak ketiga, silakan hubungi [email protected] untuk penghapusan segera. MEXC tidak menjamin keakuratan, kelengkapan, atau keaktualan konten apa pun dan tidak bertanggung jawab terhadap segala tindakan yang dilakukan berdasarkan informasi yang diberikan. Konten tersebut bukan merupakan saran keuangan, hukum, atau profesional lainnya, serta tidak boleh ditafsirkan sebagai rekomendasi atau dukungan oleh MEXC. Untuk mendapatkan wawasan ahli dan analisis mendalam, kunjungi MEXC Learn.
Pelajari Polytrade Selengkapnya
Lihat Selengkapnya
Bisakah Trading Futures Saham di Akhir Pekan? Apa yang Terjadi pada Likuiditas Saat Wall Street Tutup
Dari Kripto ke Saham: Buku Panduan Perdagangan Saham MEXC
Apakah Volume Sama dengan Likuiditas? Penjelasan Kedalaman Order Book, dari Rentang 0,01% hingga 0,10%
Info Polytrade Terkini
Lihat Selengkapnya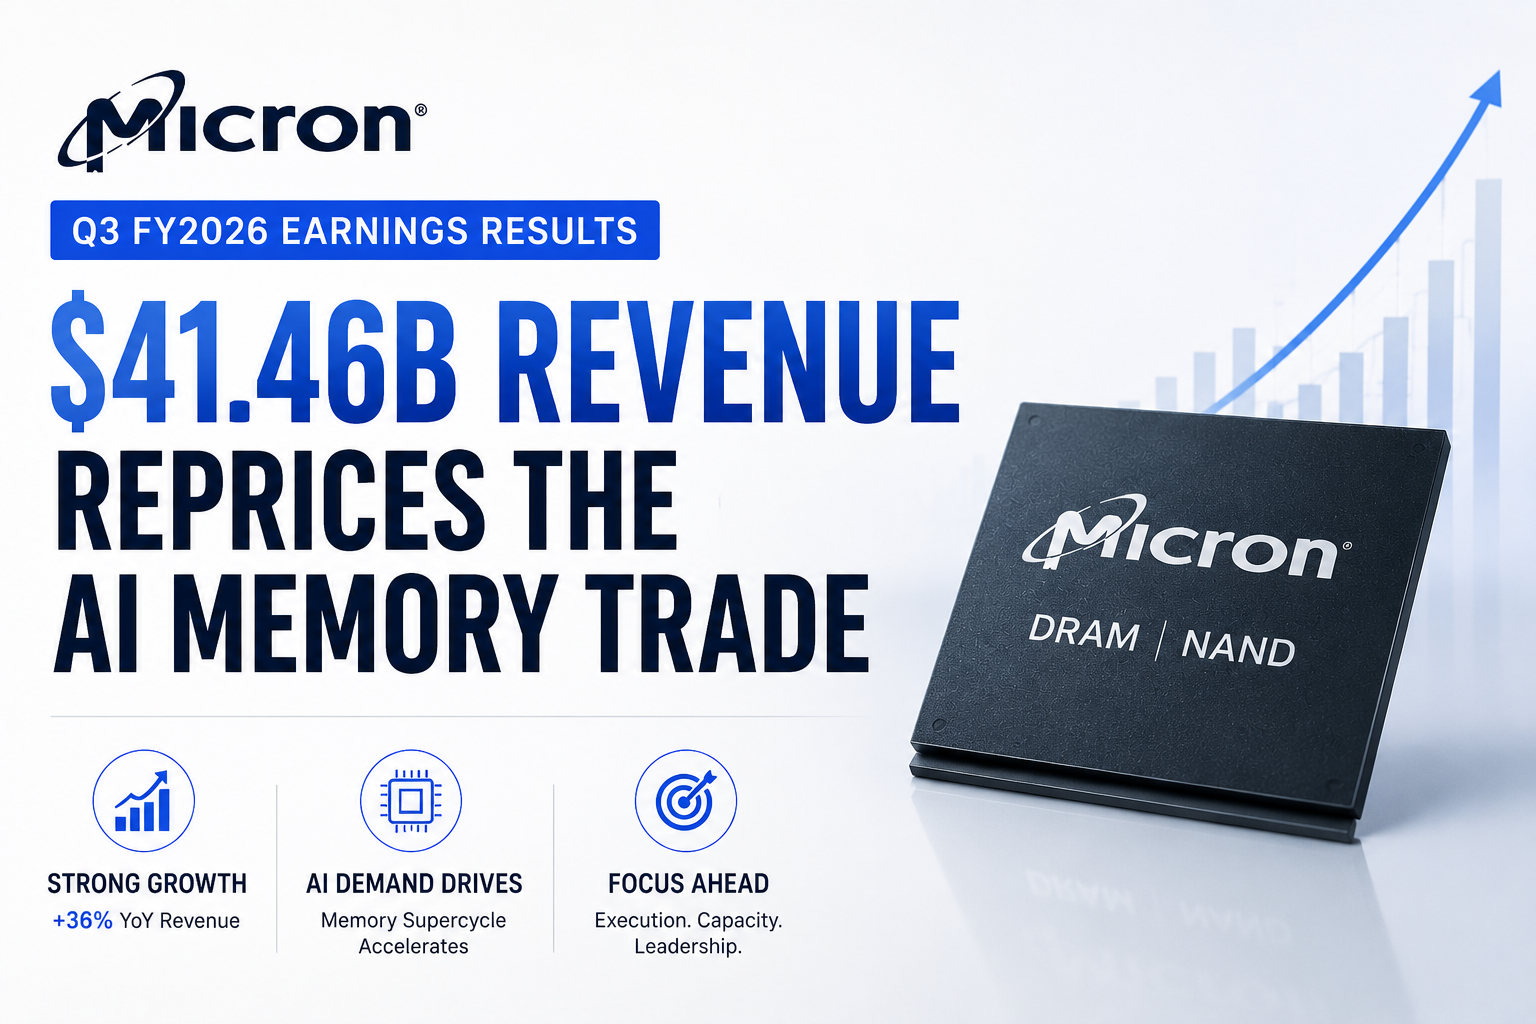
Hasil Pendapatan Micron Q3 2026: Pendapatan $41,46 Miliar Menilai Kembali Perdagangan Memori AI
Rapat Tahunan NVIDIA 2026: Tesis "Pabrik AI" Jensen Huang Menghadapi Ujian Pasar Berikutnya
Dari Perdagangan Kelangkaan ke Disiplin Valuasi: Penurunan SpaceX Menguji Ambisi IPO OpenAI


Anda Mungkin Juga Menyukai
POPULER
Mata uang kripto yang sedang tren saat ini dan menarik perhatian pasar yang signifikan
Harga Kripto
Mata uang kripto dengan volume trading tertinggi
Baru Ditambahkan
Mata uang kripto yang baru saja masuk listing dan tersedia untuk trading